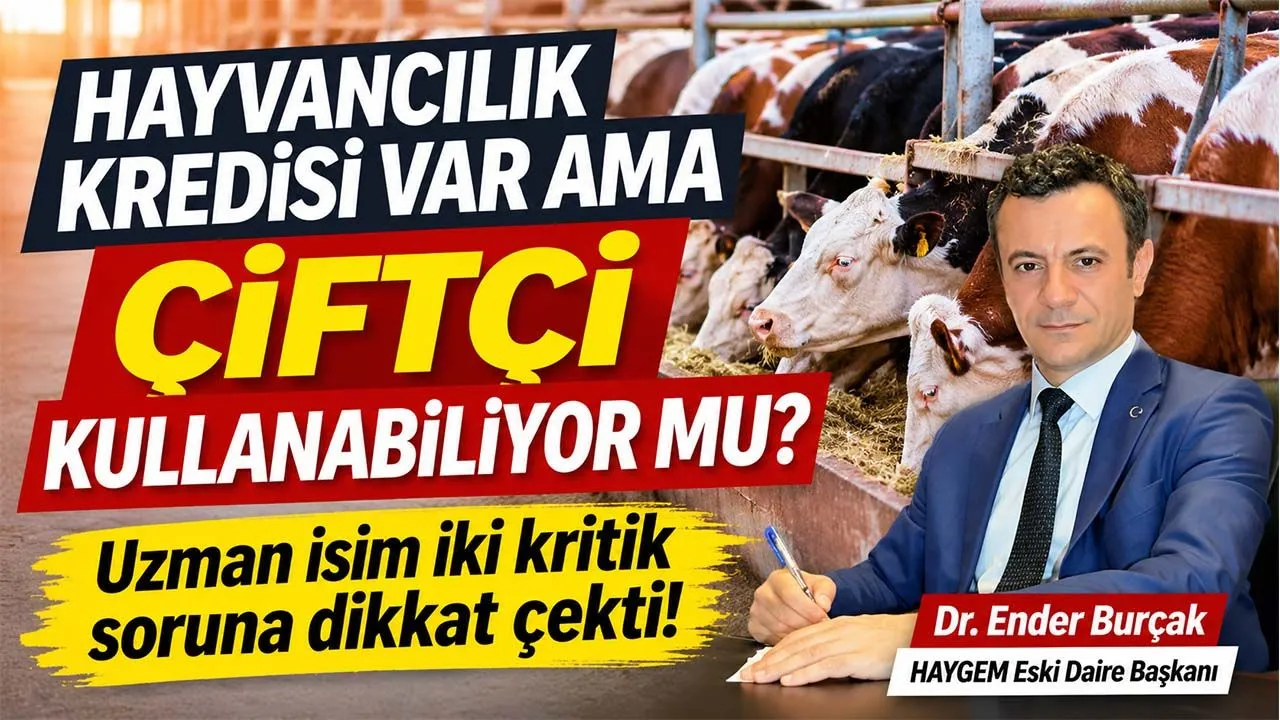
Eski HAYGEM Daire Başkanı Dr. Ender Burçak, Hazine faiz destekli hayvancılık kredilerinde teminat şartları ve geri ödeme planlarının yetiştiriciyi zorladığına dikkat çekti. Burçak, yapılandırılan kredilerde faiz desteğinin devam etmesi gerektiğini vurguladı.
Hayvancılıkta Hazine faiz destekli krediler konuşulurken çoğunlukla faiz indirimine ve kredi limitine bakılıyor. Oysa yetiştirici için iki soru daha var: İstenen teminatı karşılayabilecek mi? Taksit günü geldiğinde, üretimden elde ettiği gelir ödemeye yetecek mi?
Bu kredilerin üretime katkısı, yetiştiricinin krediye erişebilmesine ve borcunu işletmenin faaliyetini aksatmadan ödeyebilmesine bağlıdır. Bu nedenle teminat koşullarıyla geri ödeme planı, finansman politikasının merkezinde yer almalıdır.
29 Aralık 2023 tarihli ve 8039 sayılı Cumhurbaşkanı Kararı ile 1 Mayıs 2024 tarihli ve 2024/15 sayılı uygulama tebliği, hayvancılıkta yatırım ve işletme giderlerine yönelik faiz destekli finansmanın çerçevesini oluşturuyor. Ancak teknik şartların sağlanması, tek başına kredi kullandırılacağı anlamına gelmiyor. Teminat, özkaynak, vade ve geri ödeme koşulları, Ziraat Bankası ve Tarım Kredi Kooperatiflerinin kendi usul ve esasları çerçevesinde belirleniyor.
Teminat eksikliği üretimin önüne geçmemeli
Bankanın alacağını güvence altına alma ihtiyacı korunmalı. Bununla birlikte taşınmaz varlığının sınırlı olması, işletmenin borcunu üretim geliriyle ödeyemeyeceği anlamına gelmez. Değerlendirmede mevcut varlıkların yanında üretim kapasitesi, belgelenmiş satış gelirleri ve giderler sonrasında borç ödemesine ayrılabilecek kaynak da esas alınmalıdır.
Kredi Garanti Fonunun (KGF) Tarım Kefalet Destek Programı, teminat yetersizliği nedeniyle finansmana erişmekte zorlanan üreticiler için önemli bir adım. Programın hayvancılığa katkısı, ilgili birimlerin geri ödeme gücü bulunduğu halde teminatı yetersiz kalan yetiştiricileri kefalet imkanı hakkında bilgilendirmesine ve uygun başvuru kanallarına yönlendirmesine de bağlıdır.
Kefaletin teminat açığını ne ölçüde karşıladığı değerlendirilirken, başvuru ücreti ve komisyonun özellikle küçük tutarlı kredilerde yetiştiriciye getirdiği yük de hesaba katılmalıdır. Riskin banka ile kefalet kurumu arasında paylaşılması, üreticinin erişimini kolaylaştırırken kredi disiplinini de korumalıdır.